






 Hyperliquid
 Kraken
 Gate
 BingX
 ADA
 DOGE
 LINK
 TAO
 TRX
 XMR
 ZEC
Que sont les funding rates des cryptomonnaies ?
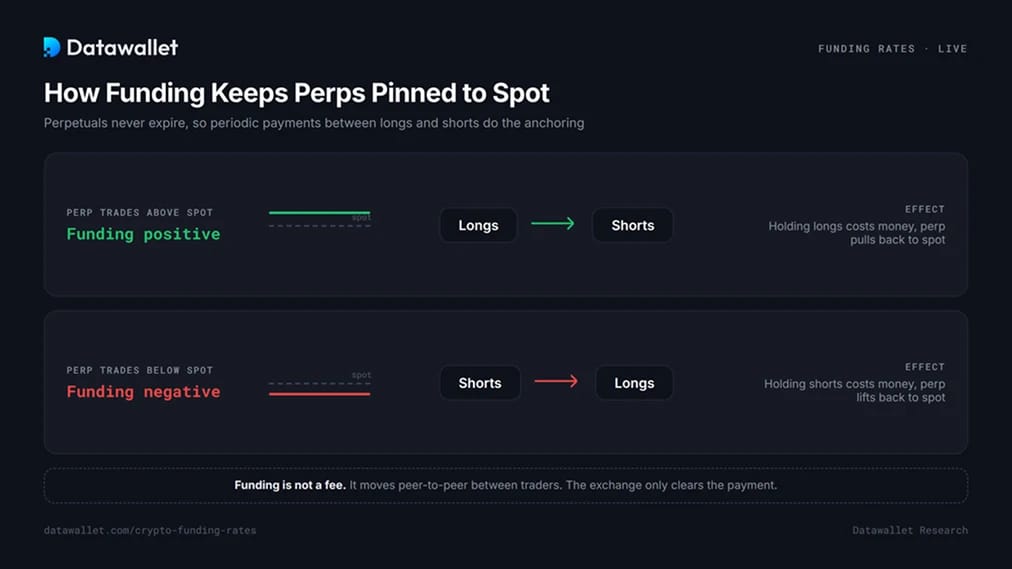
Un funding rate est le paiement périodique échangé entre les traders à l'achat et à la vente sur un contrat à terme perpétuel. Les contrats perpétuels n'expirent jamais : aucune date de règlement ne ramène donc le prix du contrat vers le spot. Le funding remplit ce rôle à la place.
Lorsque les contrats perpétuels se négocient au-dessus de l'indice spot, les positions longues paient les positions courtes, ce qui rend les longues coûteuses à détenir et ramène le contrat vers le spot. Lorsqu'ils se négocient en dessous, les positions courtes paient les longues et la pression s'inverse. Le paiement circule entre traders ; la plateforme d'échange ne fait que le compenser. Le funding n'est pas des frais.
Comme le positionnement détermine le taux, c'est l'un des indicateurs de sentiment les plus fiables du secteur crypto. Le tableau ci-dessus est une carte en direct de qui paie qui, par crypto et par plateforme.
Comment fonctionnent les paiements de financement
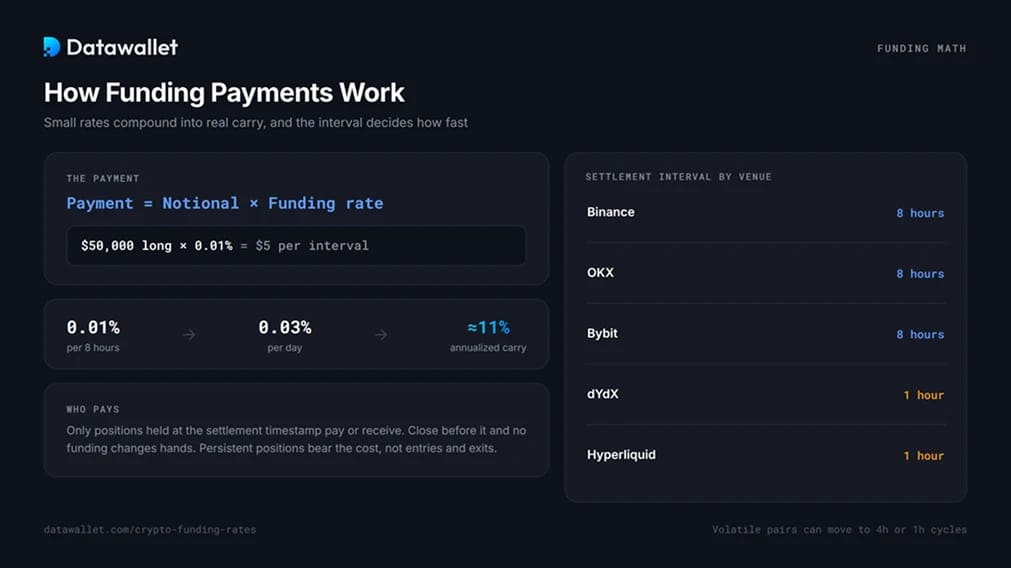
Le paiement correspond au notionnel de la position multiplié par le funding rate au moment du règlement. Une position longue BTC de 50 000 $ à 0,01 % verse 5 $ au côté vendeur pour cet intervalle. Maintenues sur trois règlements par jour, de petits taux deviennent un véritable portage : 0,01 % toutes les 8 heures représentent environ 11 % en rythme annualisé.
Trois points comptent en pratique :
- Les intervalles diffèrent selon la plateforme. Binance, OKX et Bybit règlent toutes les 8 heures en standard, les paires volatiles passant parfois à des cycles de 4 heures ou de 1 heure. dYdX et Hyperliquid règlent toutes les heures, si bien que le même taux affiché coûte trois fois plus par jour s'il persiste.
- Seuls les détenteurs au moment de l'horodatage paient ou reçoivent. Si vous clôturez avant le règlement, aucun financement n'est échangé. Ce sont les positions durables qui supportent le coût, pas les entrées et sorties.
- Le taux comporte deux composantes. La plupart des plateformes d'échange combinent un indice de prime, qui mesure l'écart du contrat perpétuel par rapport au spot, avec une composante d'intérêt fixe, généralement de 0,01 % par intervalle. C'est pourquoi, sur des marchés calmes, les taux se regroupent autour de 0,01 % plutôt qu'à zéro.
Funding rates positifs et négatifs
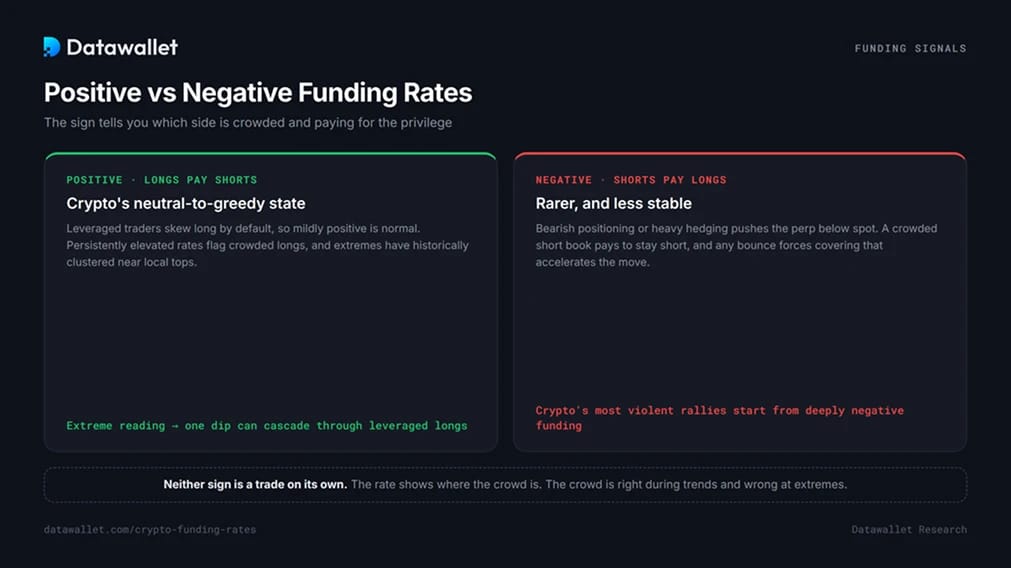
Un funding positif signifie que le contrat perpétuel se négocie au-dessus du spot et que les positions longues paient les positions courtes. Un niveau légèrement positif est l'état neutre des cryptomonnaies, car les traders à effet de levier sont longs par défaut. Des taux durablement élevés signalent des positions longues surchargées, et les niveaux extrêmes se sont historiquement concentrés près des sommets locaux, où un repli brutal se propage à travers des positions à effet de levier excessif. Notre carte thermique des liquidations du Bitcoin montre où cet effet de levier serait liquidé.
Un funding négatif signifie que le contrat perpétuel se négocie sous le spot et que les positions short paient les positions long. Il traduit un positionnement baissier, une demande de couverture, ou les deux. Les taux très négatifs sont plus rares et moins stables que leur miroir positif : un carnet short surchargé paie pour rester short, et tout rebond force des rachats qui accélèrent le mouvement. Les hausses les plus violentes des cryptomonnaies démarrent régulièrement d'un funding très négatif.
Aucun des deux signaux ne constitue à lui seul une opération de trading. Le taux montre où se situe la foule, et la foule a raison pendant les tendances et tort aux extrêmes.
Comment les traders utilisent les funding rates
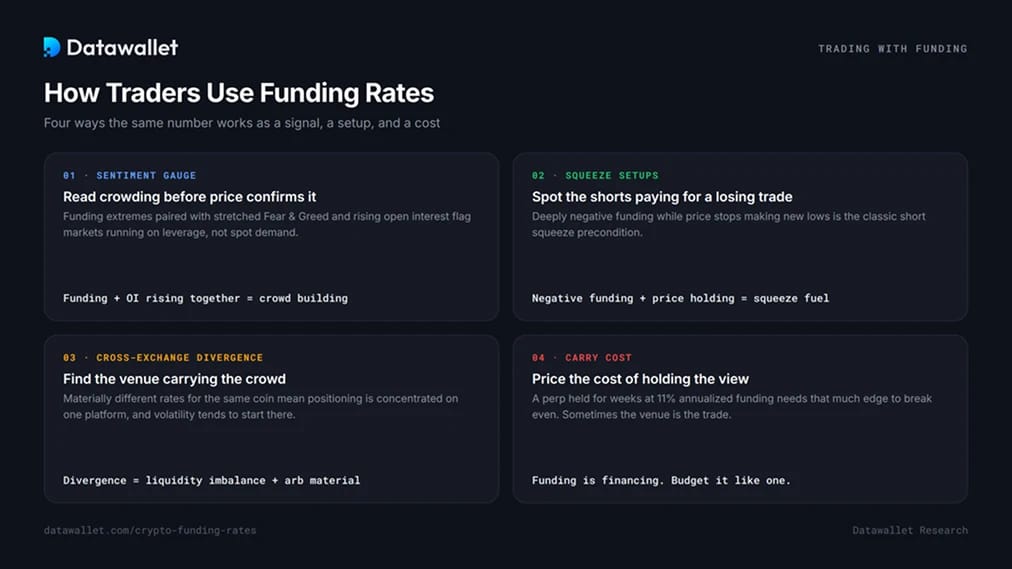
- Indicateur de sentiment et d'encombrement. Des taux de financement extrêmes associés à des indices Fear and Greed tendus signalent des marchés portés par l'effet de levier plutôt que par la demande spot. Une hausse de l'open interest accompagnée d'un financement extrême confirme l'arrivée de nouveaux capitaux à effet de levier du côté encombré.
- Configurations de squeeze. Un funding fortement négatif alors que le prix cesse de faire de nouveaux plus bas est la condition classique d'un short squeeze : les vendeurs à découvert paient pour conserver une position qui ne fonctionne plus.
- Divergence entre plateformes d'échange. Des taux sensiblement différents pour une même crypto signalent un positionnement concentré sur une seule plateforme. Cette divergence précède souvent la volatilité sur la plateforme où se trouve le côté surchargé, et alimente l'arbitrage décrit ci-dessous.
- Gestion du coût de portage. Un contrat perpétuel conservé pendant des semaines avec un financement annualisé de 11 % exige un avantage équivalent pour simplement atteindre l'équilibre, ce qui peut suffire à justifier le choix d'une plateforme moins chère. Les structures de frais et de financement varient fortement selon les meilleures plateformes d'échange de contrats à terme crypto.
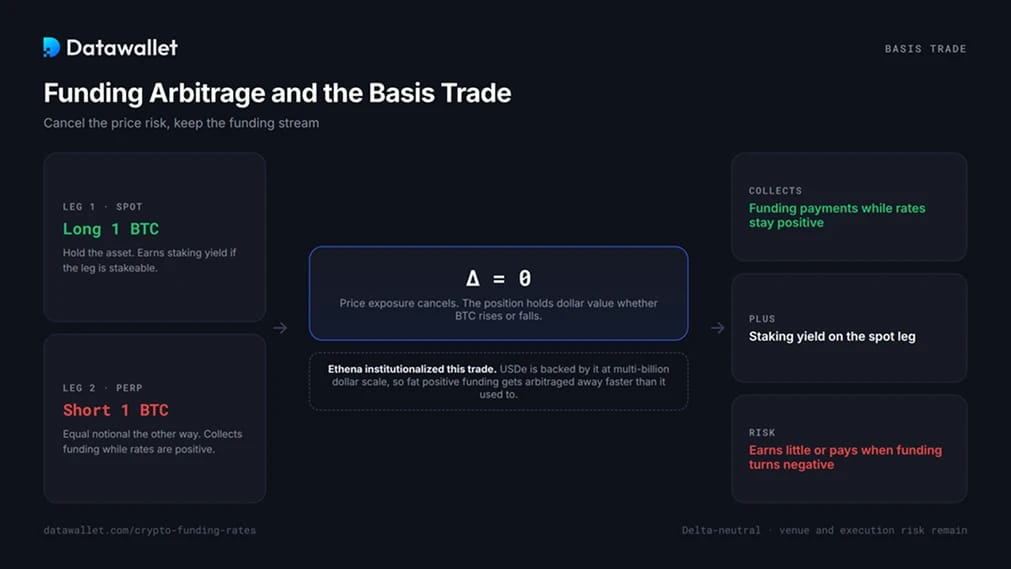
Arbitrage de financement et basis trade
Les paiements de funding constituent une source de revenus, et tout un pan du marché existe pour les collecter. L'arbitrage de base cash-and-carry achète l'actif en spot et vend à découvert un notionnel équivalent en perps. L'exposition au prix s'annule, et la position perçoit le funding tant que les taux restent positifs, plus le rendement de staking si la jambe spot peut être mise en staking.
Ethena a institutionnalisé ce trade : son dollar synthétique USDe repose précisément sur cette structure, à une échelle de plusieurs milliards de dollars, et reverse le financement collecté aux détenteurs de sUSDe. Pour tous les autres, la conséquence est que le funding positif est arbitré plus vite et que les rendements de ce trade se sont comprimés à mesure que le funding est retombé de ses sommets de fin 2024. La même structure fonctionne sur les meilleures DEX de contrats perpétuels, où le règlement est horaire.
La version inter-plateformes, long là où les funding rates sont négatifs et short là où ils sont positifs, comporte un risque lié aux plateformes et à l'exécution, mais aucune exposition directionnelle. Les écarts du tableau ci-dessus en sont le point de départ.
Le régime de financement de 2026
Le financement en 2026 est resté négatif durant de longues périodes sur les principales cryptos, inversant le régime structurellement positif de la phase haussière de 2024. Les taux négatifs sur BTC, ETH et SOL sur la plupart des plateformes reflètent un marché qui paie pour se protéger contre la baisse et pour des positions vendeuses de momentum plutôt que pour une hausse à effet de levier.
Deux conséquences en découlent. Les traders de position qui détiennent des positions longues sont payés pour attendre, ce qui réduit le coût d'une accumulation patiente mais ne dit rien sur le moment opportun. Les traders de carry gagnent peu, voire paient, lorsque le funding est négatif, ce qui explique que les rendements delta-neutres se compriment en marché baissier, et pourquoi le retour du funding en territoire durablement positif est en soi un signal précoce de changement de régime à surveiller sur cette page.
Conclusion
Les funding rates sont le prix de la conviction sur le marché des contrats perpétuels : une mesure en direct du camp le plus encombré et de ce qu'il paie pour ce privilège. Lisez-les comme un coût de portage lorsque vous détenez une position, comme un indicateur de sentiment lorsque vous attendez, et comme une matière première lorsque vous faites de l'arbitrage. Suivi sur plusieurs plateformes avec l'open interest et la structure des liquidation, le funding offre une vision plus complète de l'effet de levier du marché que le prix seul.
Questions fréquentes
À quelle fréquence les funding rates sont-ils payés ?
Toutes les 8 heures sur la plupart des plateformes d'échange centralisées, à des horaires UTC fixes. Certaines plateformes passent les paires volatiles à des intervalles de 4 heures ou de 1 heure, et dYdX et Hyperliquid règlent toutes les heures. Vous ne payez ou ne recevez que si vous détenez la position au moment du règlement.
Le funding rate est-il des frais prélevés par la plateforme d'échange ?
Non. Le financement est un transfert peer-to-peer entre positions longues et courtes. La plateforme d'échange le calcule et le règle, mais n'en conserve rien. Les frais de trading sont distincts.
Qu'est-ce qu'un funding rate normal ?
Environ 0,01 % par intervalle de 8 heures, la base intégrée dans la plupart des formules des plateformes d'échange. Des taux durablement supérieurs de plusieurs multiples signalent des positions longues surchargées ; des taux négatifs persistants signalent des positions courtes surchargées. La persistance compte plus qu'une valeur isolée.
Pourquoi les funding rates diffèrent-ils d'une plateforme d'échange à l'autre ?
Chaque plateforme calcule le financement à partir de son propre carnet d'ordres, de sorte que le taux reflète le positionnement sur cette plateforme d'échange. Une cryptomonnaie peut être nette acheteuse sur une plateforme et nette vendeuse sur une autre, soit précisément l'écart que les arbitragistes font disparaître.
Les funding rates affectent-ils les détenteurs spot ?
Pas directement, car le taux de financement ne s'applique qu'aux positions sur contrats perpétuels. Indirectement, un financement extrême provoque les cascades de liquidation et les squeezes qui font bouger le prix spot, ce qui explique pourquoi les traders spot le surveillent aussi.
Peut-on obtenir du yield avec les funding rates ?
Oui, via l'arbitrage de base : achat spot, vente à découvert d'un notionnel équivalent en contrats perpétuels, avec encaissement du financement tandis que l'exposition au prix s'annule. Les rendements dépendent du maintien d'un financement positif, et cette stratégie rapporte peu ou perd de l'argent pendant les régimes négatifs, comme durant une grande partie de 2026.