Comparez les meilleurs projets DeFi en 2026
Projet |
Note |
Catégorie |
Jeton |
Indicateur phare |
Idéal pour |
|---|---|---|---|---|---|
| Hyperliquid |
4,9/5
|
DEX de contrats perpétuels + L1 |
HYPE |
~58 % de l'open interest des contrats perpétuels onchain (T3) |
Contrats perpétuels Onchain |
| Aave |
4,8/5
|
Prêt |
AAVE |
~15,5 Md $ de TVL ; prêteur n°1 |
Prêt blue-chip |
| Lido |
4,7/5
|
Liquid staking |
LDO / stETH |
~21 % de tous les ETH staked |
staking d'ETH liquide |
| Uniswap |
4,7/5
|
DEX spot |
UNI |
4 500 Md $+ de volume cumulé |
Échanges de jetons |
| Morpho |
4,6/5
|
Prêt modulaire |
MORPHO |
~11 Md $ de TVL ; prêteur n°2 |
Prêt par coffres sélectionnés |
| Sky Protocol |
4,5/5
|
Stablecoin + épargne |
SKY / USDS |
~10 Md $ d'offre d'USDS |
Stablecoins à taux d'épargne |
| Ethena |
4,4/5
|
Dollar synthétique |
ENA / USDe |
~4,95 Md $ d'USDe ; couverture à 101 % |
Rendement en dollars issu des taux de financement |
1. Hyperliquid (HYPE)
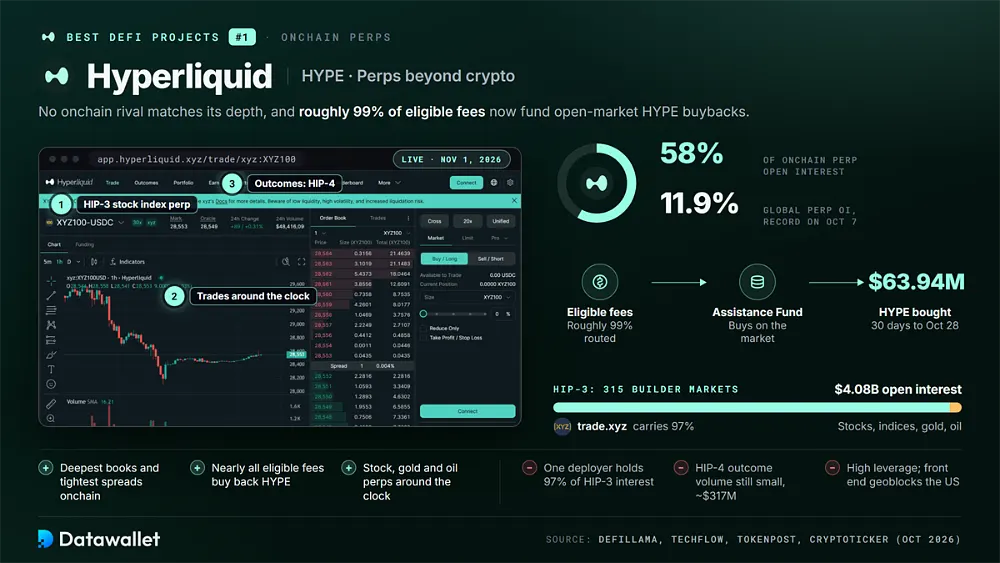
Hyperliquid conserve la première place, car aucune plateforme onchain n'égale sa profondeur. Un rapport TechFlow du T3 lui attribue 58 % de l'open interest des contrats perpétuels onchain, et TokenPost a relevé une part record de 11,9 % de l'open interest mondial des contrats perpétuels, plateformes d'échange centralisées comprises, le 7 octobre. Notre page statistiques Hyperliquid suit les chiffres en direct.
La croissance vient désormais de l'extérieur du secteur crypto. HIP-3 permet aux développeurs qui font du stake de 500 000 HYPE de gérer leurs propres marchés ; au 28 octobre, on comptait 315 marchés de ce type sur des actions, des indices, l'or et le pétrole, représentant 4,08 milliards de dollars d'open interest. HIP-4 ajoute des contrats de résultat de type marché prédictif sur le même compte de marge.
L'accumulation de valeur est inhabituellement directe : environ 99 % des frais éligibles financent les rachats de HYPE par l'Assistance Fund, pour 63,94 millions de dollars sur les trente jours précédant le 28 octobre selon DefiLlama. L'effet de levier et les liquidations restent les principaux risques, et l'interface bloque les utilisateurs américains. Comparez les concurrents dans notre guide des plateformes d'échange de contrats perpétuels décentralisées.
Avantages
- Détient la majorité de l'open interest des contrats perpétuels onchain, offrant aux traders les carnets d'ordres les plus profonds et les spreads les plus serrés en dehors des plateformes d'échange centralisées.
- Redirige la quasi-totalité des frais éligibles vers des rachats de HYPE sur le marché libre, désormais complétés par le rendement de ses réserves en USDC.
- Propose des contrats perpétuels tokenisés sur actions, indices, or et pétrole en continu, via les marchés sans permission HIP-3.
Inconvénients
- Un seul déployeur, trade.xyz, concentre 97 % de l'open interest de HIP-3, ce qui concentre la liquidité des nouveaux marchés chez un seul opérateur.
- Les marchés de résultats HIP-4 restent modestes, avec environ 317 millions de dollars de volume cumulé, bien loin des concurrents beaucoup plus grands sur les marchés prédictifs.
- Un effet de levier élevé et une interface qui bloque les États-Unis et plusieurs régions limitent le nombre de personnes pouvant l'utiliser en toute sécurité.
2. Aave (AAVE)
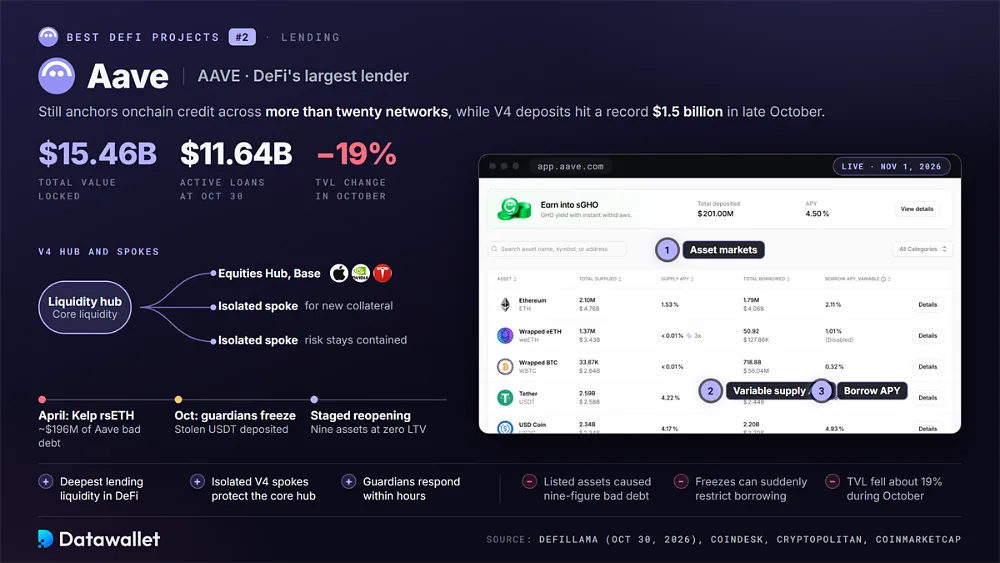
Aave reste le plus grand acteur du prêt en DeFi, avec 15,46 milliards de dollars de valeur totale verrouillée et 11,64 milliards de dollars de prêts actifs selon DefiLlama au 30 octobre. Cela représente environ un tiers de son pic d'octobre 2025, mais Aave demeure la référence du crédit onchain, les déposants percevant des intérêts variables sur plus de vingt réseaux.
Aave V4 concentre la dynamique. Son architecture hub-and-spoke a été lancée en mars, les dépôts ont dépassé un record de 1,5 milliard de dollars fin octobre, et un Equities Hub sur Base accepte en garantie des actions tokenisées d'Apple, Nvidia et Tesla pour les utilisateurs hors États-Unis. Les rachats d'AAVE financés par les revenus lient le jeton aux bénéfices du protocole.
Les tests de résistance ont été publics. L'exploitation de la faille de rsETH de Kelp DAO en avril a laissé environ 196 millions de dollars de créances irrécouvrables sur Aave. En octobre, des gardiens ont gelé les marchés après que le pirate de Binance a déposé des USDT volés, puis les ont rouverts avec neuf actifs, dont l'USDT et l'USDC, à un ratio prêt/valeur nul.
Avantages
- Offre la liquidité de prêt la plus profonde de la DeFi : les gros dépôts et retraits font donc moins varier les taux que sur des marchés plus petits.
- V4 ajoute des spokes isolés pour les nouveaux types de garanties, dont les actions tokenisées, sans mettre en danger le hub de liquidité principal.
- Les gardiens et les responsables du risque réagissent en quelques heures, comme l'ont montré le gel d'octobre et la réouverture par étapes.
Inconvénients
- Des défaillances d'actifs référencés ont généré en 2026 des créances irrécouvrables à neuf chiffres, alors même que les contrats d'Aave n'ont jamais été exploités.
- Les gels d'urgence et les changements à LTV nul peuvent soudainement restreindre l'emprunt contre des actifs que les utilisateurs détiennent déjà.
- La TVL a reculé d'environ 19 % au cours d'octobre, en raison des retraits et de la baisse des prix sur l'ensemble du marché.
3. Lido (LDO / stETH)
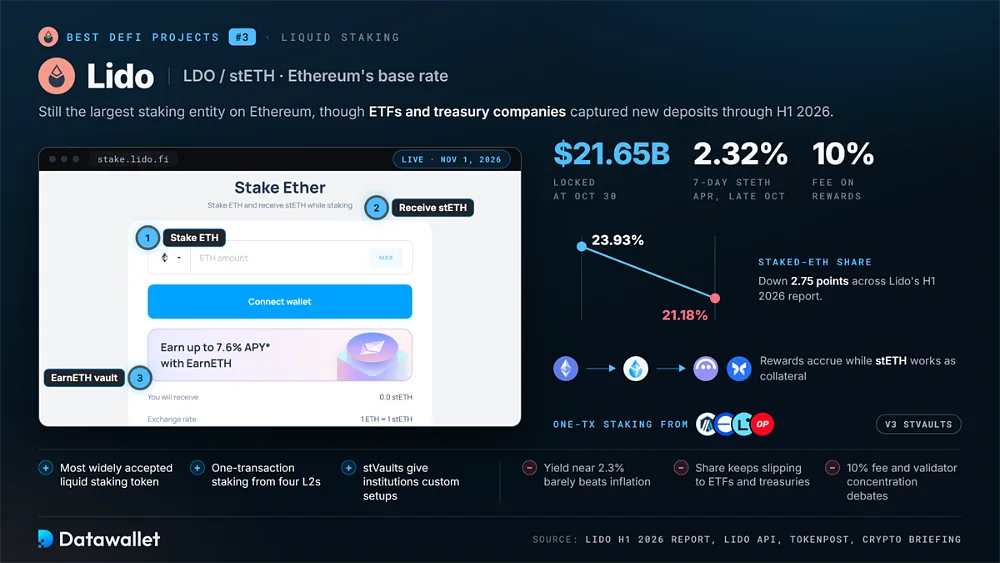
Lido reste la plus grande entité de staking sur Ethereum, avec environ 21,65 milliards de dollars verrouillés au 30 octobre. Si vous effectuez un dépôt d'ETH, vous recevez du stETH, un jeton liquide qui accumule les récompenses des validateurs tout en servant de garantie sur Aave, Morpho et des dizaines d'autres plateformes. Notre guide sur Lido explique son fonctionnement.
Sa part de marché diminue toutefois. Le rapport du S1 2026 de Lido montre que la part de marché de l'ETH staked passe de 23,93 % à 21,18 %, les entreprises à trésorerie crypto et les ETF captant les nouveaux dépôts. Lido a répondu avec V3 stVault, des partenaires comme Stakely, et le staking en une seule transaction depuis Arbitrum, Base, Linea et Optimism.
Le rendement est modeste : l'API de Lido affichait un APR du stETH sur sept jours d'environ 2,32 % fin octobre, après une commission de 10 % sur les récompenses. Considérez-le comme le taux de base d'Ethereum plutôt que comme un pari, et comparez les alternatives dans notre guide des plateformes de liquid staking et nos statistiques sur le staking Ethereum.
Avantages
- Le stETH est le jeton de liquid staking le plus largement accepté, utilisable comme garantie sur presque tous les grands marchés de prêt d'Ethereum.
- Les utilisateurs de quatre grands réseaux de couche 2 peuvent désormais faire du staking en une seule transaction et recevoir instantanément du wstETH.
- Les stVaults permettent aux institutions de bâtir des configurations personnalisées de validateur, de conservation et de frais tout en exploitant la liquidité du stETH.
Inconvénients
- Un rendement de staking proche de 2,3 % dépasse à peine l'inflation et reste inférieur aux fonds de bons du Trésor tokenisés et à de nombreux taux d'épargne en stablecoin.
- La part de marché continue de glisser vers les ETF et les entreprises à trésorerie crypto, ce qui affaiblit le récit de croissance du LDO.
- Une commission de 10 % sur les récompenses et les débats persistants sur la concentration des validateurs restent des critiques récurrentes.
4. Uniswap (UNI)
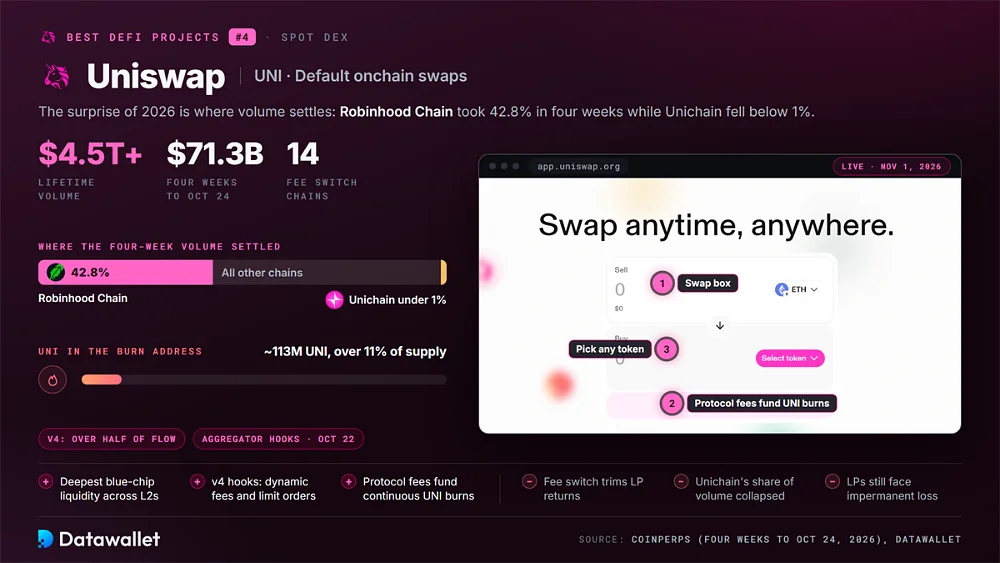
Uniswap reste la plateforme de référence pour les échanges onchain, avec plus de 4 500 milliards de dollars de volume cumulé en octobre 2026. Selon les données de Defillama, environ 71,3 milliards de dollars ont été échangés au cours des quatre semaines précédant le 24 octobre, et les pools v4 absorbent désormais plus de la moitié de ce flux grâce aux hooks et à une logique de frais personnalisée.
La surprise de 2026 tient à l'endroit où se fixe le volume. Robinhood Chain a traité 42,8 % du volume d'Uniswap sur cette période, tandis qu'Unichain est tombée sous 1 %. Le 22 octobre, Uniswap a lancé des hooks d'agrégation qui acheminent les ordres via la liquidité de concurrents et affectent les frais de routage externes ainsi perçus aux destructions de UNI.
Le mécanisme de frais UNIfication, actif depuis fin décembre 2025, a détruit 100 millions de UNI issus de la trésorerie et fonctionne désormais sur 14 chaînes. Environ 113 millions de UNI, soit plus de 11 % de l'offre, se trouvent à l'adresse de destruction. Comparez les plateformes concurrentes dans notre guide des plateformes d'échange décentralisées.
Avantages
- Offre la liquidité blue chip la plus profonde sur Ethereum et ses réseaux de couche 2, ce qui maintient un slippage faible sur les gros swaps.
- Les hooks v4 prennent en charge les frais dynamiques, les ordres à cours limité et le routage par agrégateur, ce qui rend les pools bien plus programmables.
- Les frais du protocole financent des destructions continues de UNI, liant directement l'offre de jetons à l'utilisation de la plateforme d'échange.
Inconvénients
- Le mécanisme de frais réduit les rendements des fournisseurs de liquidité, ce qui peut pousser certains d'entre eux vers des plateformes concurrentes.
- La part de volume d'Unichain s'est effondrée, ce qui affaiblit l'un des arguments de croissance initiaux d'UNIfication.
- Les fournisseurs de liquidité restent exposés à la perte impermanente sur les paires volatiles, qui peut dépasser les frais perçus.
5. Morpho (MORPHO)
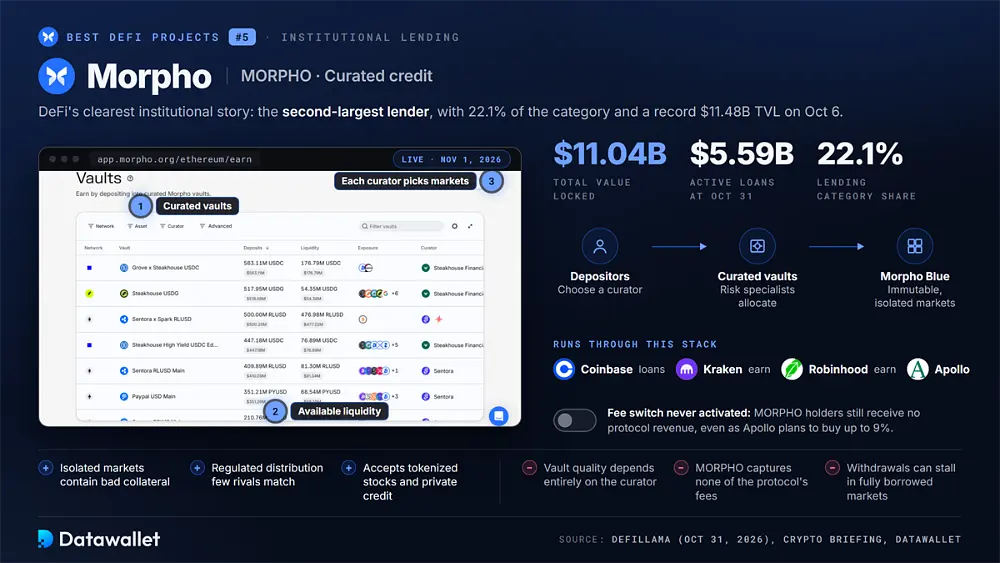
Morpho est l'histoire institutionnelle la plus claire de la DeFi. DefiLlama indique 11,04 milliards de dollars de valeur totale verrouillée et 5,59 milliards de dollars de prêts actifs au 31 octobre, ce qui en fait le deuxième prêteur avec 22,1 % de la catégorie. Sa TVL a aussi établi un record de 11,48 milliards de dollars le 6 octobre.
La conception explique la demande. Morpho Blue propose des marchés isolés immuables, tandis que des vaults sélectionnés permettent à des spécialistes du risque d'allouer les dépôts. Les prêts de Coinbase, les produits de rendement de Kraken et Robinhood, le projet d'Apollo d'acheter jusqu'à 9 % de MORPHO, et le prêt d'actions tokenisées sur Base de septembre reposent tous sur cette infrastructure.
Choisir Morpho revient à choisir un curateur, un peu comme on choisit un gérant de fonds : lisez donc la liste des garanties et les limites de chaque vault. Le jeton reste le point faible : la gouvernance n'a jamais activé son mécanisme de frais, de sorte que les détenteurs de MORPHO ne reçoivent toujours aucun revenu du protocole. Comparez les options dans notre guide des plateformes de prêt crypto.
Avantages
- Les marchés isolés empêchent un mauvais actif de garantie de contaminer tous les autres marchés du protocole.
- Alimente le prêt chez Coinbase, Kraken et Robinhood, apportant une distribution réglementée que peu de concurrents DeFi peuvent égaler.
- Accepte les actions tokenisées et le crédit privé, ce qui le positionne pour la prochaine vague de garanties du monde réel.
Inconvénients
- La qualité d'un vault dépend entièrement du curateur, et des paramètres laxistes peuvent toujours entraîner des pertes pour les déposants.
- MORPHO ne capte aucun des frais du protocole tant que la gouvernance n'active pas le mécanisme de frais en sommeil.
- Les retraits peuvent être retardés lorsque les marchés utilisés par un vault sont entièrement empruntés.
6. Sky Protocol (SKY / USDS)
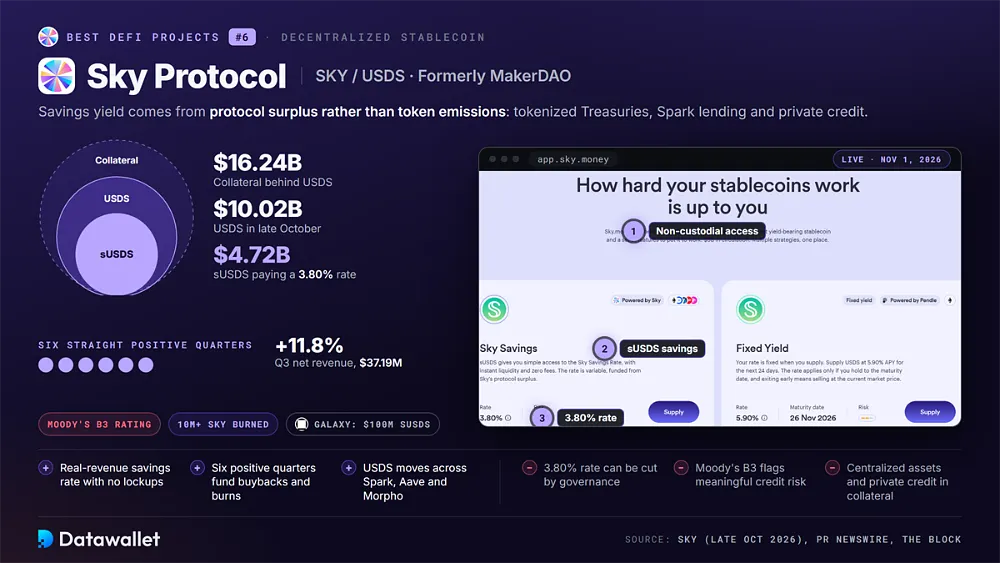
Sky, anciennement MakerDAO, rejoint notre liste en tant que plus grand émetteur de stablecoin décentralisé de la DeFi. Sa page d'accueil affichait environ 10,02 milliards de dollars d'USDS adossés à 16,24 milliards de dollars de garanties fin octobre, tandis que le sUSDS, la version épargne, en détenait environ 4,72 milliards de dollars au 21 octobre et versait un Sky Savings Rate de 3,80 %.
Le rendement provient de l'excédent du protocole plutôt que d'émissions de jetons. Sky déploie ses réserves dans des bons du Trésor tokenisés, le prêt DeFi via Spark et le crédit privé, et le revenu net du T3 a progressé de 11,8 % pour atteindre 37,19 millions de dollars, son sixième trimestre positif consécutif. Galaxy a ajouté 100 millions de dollars de sUSDS à son bilan.
Les détenteurs de SKY en profitent via les rachats, les récompenses de staking et, depuis septembre, des destructions programmatiques totalisant plus de 10 millions de SKY. Moody's a attribué à Sky une note d'émetteur B3 en octobre, rappel que la gouvernance et la concentration des garanties restent de vrais risques pour les déposants.
Avantages
- Le sUSDS verse un taux d'épargne fixé par la gouvernance et financé par des revenus réels, sans période de blocage ni frais de retrait.
- Six trimestres consécutifs de revenus nets positifs financent des rachats, des récompenses de staking et des destructions programmées de SKY.
- USDS s'intègre à Spark, Aave et Morpho, ce qui permet aux épargnants de passer facilement d'un protocole à l'autre.
Inconvénients
- Le taux d'épargne de 3,80 % est inférieur à de nombreux rendements du prêt et peut être réduit à tout moment par la gouvernance.
- La note B3 de Moody's signale un risque de crédit significatif par rapport aux stablecoins adossés à la monnaie fiat comme USDC.
- Les garanties comprennent des actifs centralisés et du crédit privé, ce qui ajoute une exposition à la contrepartie derrière l'ancrage au dollar.
7. Ethena (ENA / USDe)
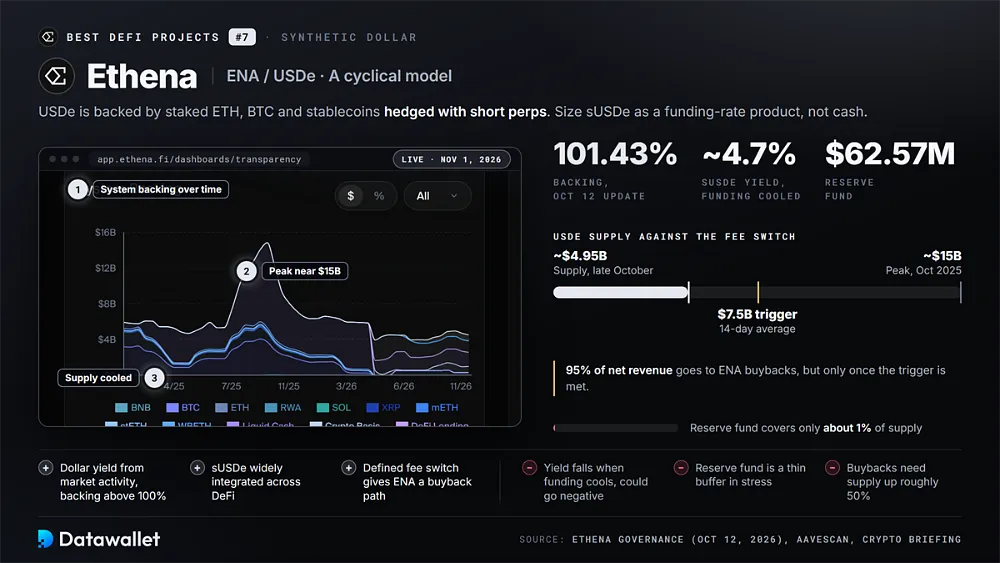
Ethena émet USDe, un dollar synthétique adossé à de l'ETH staked, du BTC et des stablecoins couverts par des positions courtes sur contrats à terme perpétuels. Sa mise à jour de gouvernance du 12 octobre faisait état d'une couverture de 101,43 % et d'un fonds de réserve de 62,57 millions de dollars face à 4,76 milliards d'USDe, avec une offre en circulation proche de 4,95 milliards de dollars fin octobre.
Le modèle est cyclique. USDe a atteint un pic proche de 15 milliards de dollars en octobre 2025, et sUSDe rapporte désormais environ 4,7 % car les funding rates se sont refroidis, à peu près au niveau des bons du Trésor tokenisés. Ethena élargit la demande grâce à Ethena Pay, à un déploiement natif sur X Layer avec Aave et à des projets de couvertures perpétuelles sur actions.
Pour ENA, la gouvernance a approuvé un fee switch qui affecte 95 % des revenus nets aux rachats, mais seulement lorsque l'offre moyenne d'USDe sur 14 jours dépassera 7,5 milliards de dollars. Considérez sUSDe comme un produit lié aux funding rates, non comme un équivalent de trésorerie. Notre guide sur Ethena détaille la couverture.
Avantages
- Génère un rendement en dollars à partir de l'activité de marché plutôt que de dépôts bancaires, avec une couverture publiée régulièrement au-dessus de 100 %.
- sUSDe est largement intégré comme garantie et sur les marchés à rendement fixe des principaux protocoles DeFi.
- Un fee switch défini offre à ENA une voie claire vers des rachats financés par les revenus si l'offre se redresse.
Inconvénients
- Le rendement chute fortement lorsque les funding rates se refroidissent et pourrait devenir négatif lors de marchés baissiers prolongés.
- Le fonds de réserve ne couvre qu'environ 1 % de l'offre, un faible coussin en période de tensions.
- Les rachats d'ENA restent en sommeil tant que l'offre d'USDe n'a pas progressé d'environ 50 % par rapport aux niveaux actuels.
Les principales tendances DeFi qui marquent la fin de 2026
Trois évolutions expliquent pourquoi la liste de cette année diffère de celle de l'an dernier. Les actifs du monde réel continuent de passer onchain, les protocoles rémunèrent de plus en plus leurs détenteurs par des rachats, et les incidents de sécurité naissent désormais aussi souvent sur des bridges et des plateformes d'échange qu'au sein des contrats intelligents.
Actions tokenisées et actifs du monde réel passent onchain
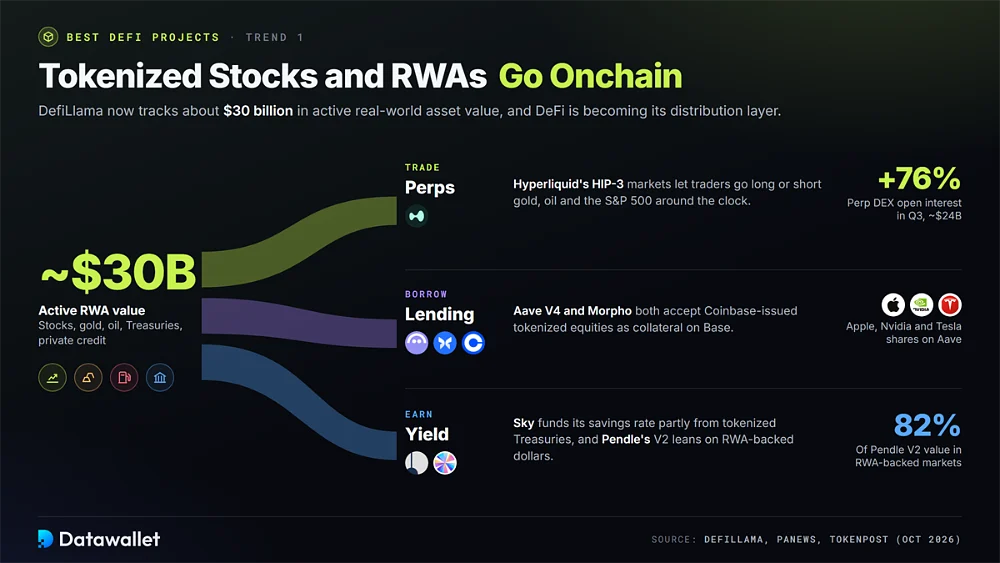
DefiLlama suit désormais environ 30 milliards de dollars de valeur d'actifs du monde réel actifs, et la DeFi devient leur couche de distribution. Les marchés HIP-3 de Hyperliquid permettent aux traders de prendre des positions longues ou courtes sur l'or, le pétrole et le S&P 500 en continu, tandis que l'open interest des perp DEX a augmenté de 76 % au T3 pour atteindre environ 24 milliards de dollars.
Le prêt a suivi. Aave V4 et Morpho acceptent tous deux les actions tokenisées émises par Coinbase sur Base, Pendle indique que 82 % de la valeur de sa V2 se trouve sur des marchés en dollars adossés à des RWA, et Sky finance en partie son taux d'épargne avec des bons du Trésor tokenisés. Pour en savoir plus, consultez nos guides sur les projets RWA et les plateformes d'échange d'actions tokenisées.
Captation de valeur et leçons de sécurité de 2026
Deux forces séparent désormais les protocoles durables des protocoles fragiles : la question de savoir si les revenus parviennent aux détenteurs de jetons, et la capacité des systèmes à résister à des attaques qui partent d'ailleurs. Octobre 2026 a testé les deux à la fois, avec des leçons claires pour les utilisateurs.
Les évolutions à suivre avant d'effectuer un dépôt où que ce soit ce trimestre :
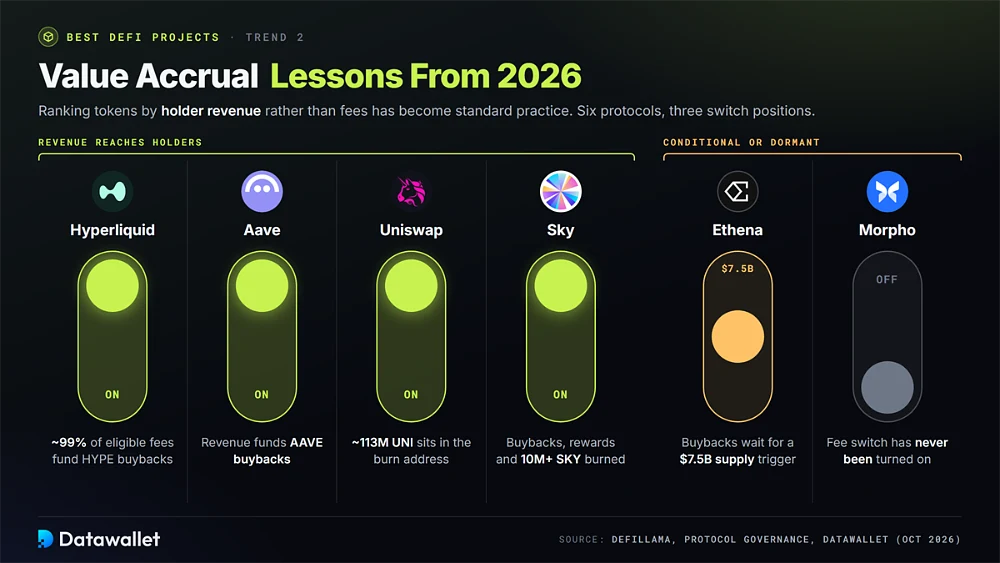
- Rachats : Hyperliquid, Aave, Uniswap et Sky affectent tous leurs revenus à des achats ou à des destructions de jetons ; classer les jetons selon les revenus reversés aux détenteurs plutôt que selon les frais est donc devenu une pratique courante.
- Mécanismes conditionnels : Ethena et Morpho montrent le schéma inverse : les rachats d'Ethena attendent un seuil d'offre de 7,5 milliards de dollars, tandis que le fee switch de Morpho n'a jamais été activé.
- Risque lié aux plateformes d'échange : TRM Labs attribue le vol de Binance du 29 octobre, d'environ 6,36 milliards de dollars, au groupe nord-coréen TraderTraitor, le plus grand piratage crypto de l'histoire, soit environ quatre fois la perte de Bybit en 2025.
- Contagion : l'attaquant a déposé des USDT volés sur Aave et emprunté du WETH avant que les gardiens ne gèlent les marchés, ce qui prouve que les protocoles DeFi peuvent être entraînés dans des incidents centralisés en quelques heures.
- Exploits de bridge : l'exploit de 292 millions de dollars visant le rsETH de Kelp DAO en avril est passé par un bridge cross-chain, et non par un contrat de prêt, mais les prêteurs ont absorbé la créance irrécouvrable : la qualité des garanties est donc essentielle.
- Failles trouvées par l'IA : la vague dite Black October de failles logicielles découvertes par l'IA, dont PHP2Shell, a montré que les vulnérabilités apparaissent désormais plus vite, ce qui relève le niveau d'exigence pour les audits et les correctifs rapides.
Mentions honorables à surveiller
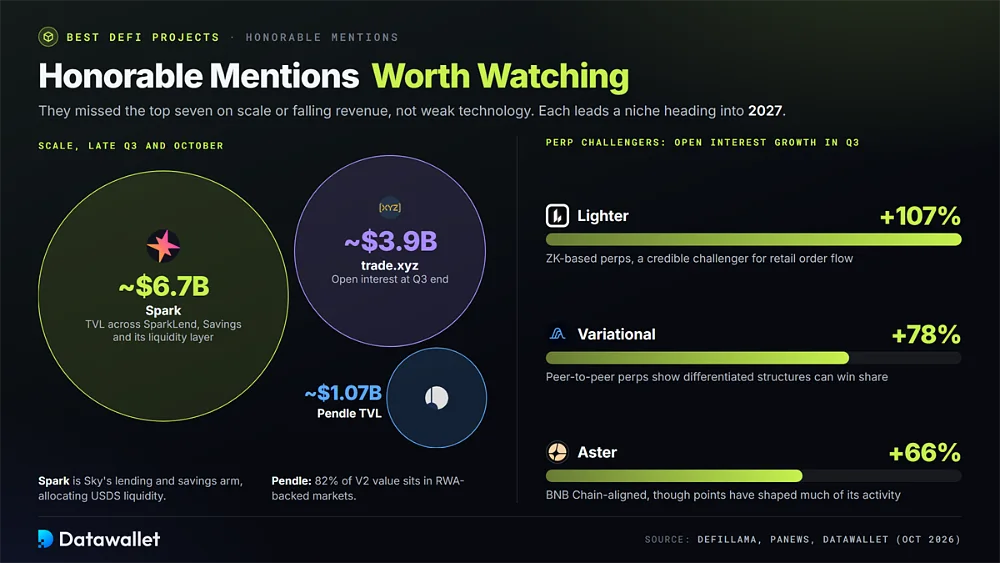
Plusieurs protocoles ont manqué de peu notre top sept, généralement en raison d'une taille plus modeste ou de revenus en baisse plutôt que d'une technologie faible. Chacun domine encore une niche et pourrait revenir dans la course en 2027.
Les projets que nous suivons le plus attentivement à l'approche de 2027 :
- Pendle : la première plateforme de tokenisation du rendement est sortie de notre liste après une chute de la TVL à environ 1,07 milliard de dollars, bien que 82 % de la valeur de sa V2 se trouve désormais sur des marchés adossés à des RWA.
- Spark : la branche de prêt et d'épargne de Sky détenait environ 6,7 milliards de dollars de TVL fin octobre, répartissant la liquidité en USDS entre SparkLend, Spark Savings et sa couche de liquidité cross-chain.
- trade.xyz : le principal déployeur HIP-3 sur Hyperliquid a terminé le troisième trimestre avec environ 3,9 milliards de dollars d'open interest sur des contrats perpétuels d'actions, d'indices et de matières premières tokenisés. Consultez notre guide sur trade.xyz.
- Lighter : cette plateforme d'échange de contrats perpétuels basée sur zk a plus que doublé son open interest au T3, avec une croissance d'environ 107 %, et reste l'un des challengers les plus crédibles de Hyperliquid pour le flux d'ordres des particuliers.
- Variational : le modèle de contrats perpétuels peer-to-peer de Variational a accru son open interest d'environ 78 % au T3, montrant que des structures de marché différenciées peuvent encore gagner des parts face à de plus grandes plateformes établies.
- Aster : ce DEX de contrats perpétuels aligné sur BNB Chain a augmenté son open interest d'environ 66 % au troisième trimestre, même si les incitations fondées sur des points ont historiquement façonné une grande partie de son activité de trading.
Qu'est-ce que la DeFi (finance décentralisée) ?
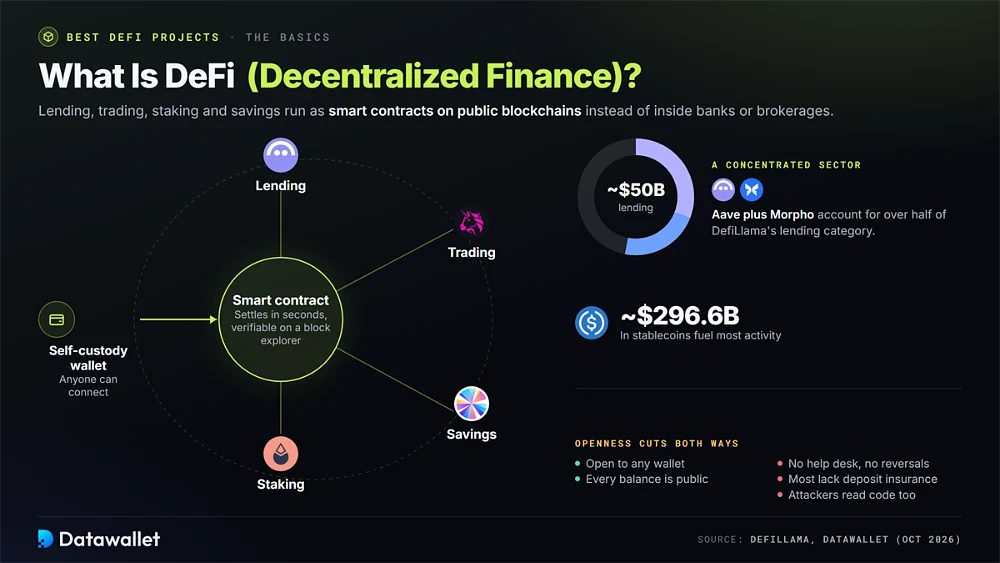
La finance décentralisée désigne les produits de prêt, de trading, de staking et d'épargne qui fonctionnent sous forme de contrats intelligents sur des blockchains publiques, plutôt qu'au sein de banques ou de sociétés de courtage. Toute personne disposant d'un wallet en auto-conservation peut interagir directement, les positions sont réglées onchain en quelques secondes, et chaque solde, prêt et liquidation peut être vérifié via un explorateur de blocs.
L'ouverture a deux faces. Il n'existe aucun service d'assistance pour annuler un transfert erroné, la plupart des protocoles n'offrent pas de garantie des dépôts, et un contrat publié peut être étudié par des attaquants aussi facilement que par des auditeurs. L'historique, les audits passés et la réponse aux incidents comptent donc davantage que n'importe quel APY affiché par un protocole.
Le secteur est concentré : la catégorie prêt de DefiLlama représente environ 50 milliards de dollars, et Aave et Morpho à eux deux pèsent plus de la moitié. Des stablecoins d'une valeur d'environ 296,6 milliards de dollars alimentent l'essentiel de l'activité ; choisir un jeton en dollars fiable importe donc autant que choisir le protocole lui-même.
Comment les protocoles DeFi génèrent-ils du yield ?
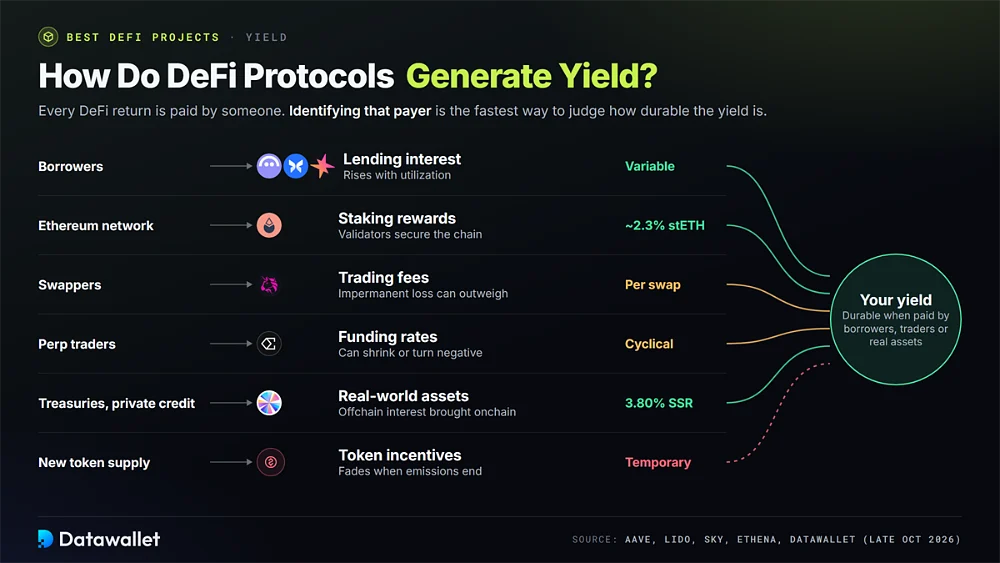
Chaque rendement DeFi est payé par quelqu'un, et identifier ce payeur est le moyen le plus rapide d'en juger la durabilité. Les rendements durables proviennent d'emprunteurs, de traders ou d'actifs du monde réel, pas de jetons de gouvernance fraîchement créés.
Les six principales sources du yield onchain en 2026 :
- Intérêts de prêt : les emprunteurs sur Aave, Morpho et Spark paient des taux variables ou fixes, et ces intérêts reviennent aux apporteurs de liquidité, en hausse lorsque l'utilisation s'envole et en baisse lorsque la demande se calme.
- Récompenses de staking : Ethereum rémunère les validateurs qui sécurisent le réseau, et les jetons de liquid staking comme stETH répercutent ces récompenses, actuellement autour de 2,3 % après les frais de Lido.
- Frais de trading : les fournisseurs de liquidité sur Uniswap perçoivent une part de chaque swap dans leur pool, mais les variations de prix peuvent créer une perte impermanente supérieure aux frais collectés.
- Funding rates : les contrats à terme perpétuels versent un financement périodique entre positions longues et courtes, que Ethena capte pour les détenteurs de sUSDe ; lorsque les traders deviennent baissiers, ce revenu diminue ou devient négatif.
- Actifs du monde réel : les bons du Trésor tokenisés et le crédit privé apportent des intérêts offchain sur la blockchain, et des protocoles comme Sky intègrent ce revenu dans des taux d'épargne tels que l'actuel SSR de 3,80 %.
- Incitations en jetons : certains protocoles complètent leurs rendements avec leurs propres jetons, ce qui gonfle temporairement les APY affichés et disparaît généralement lorsque les émissions s'arrêtent ou que le prix du jeton baisse.
Comment commencer à utiliser la DeFi en toute sécurité
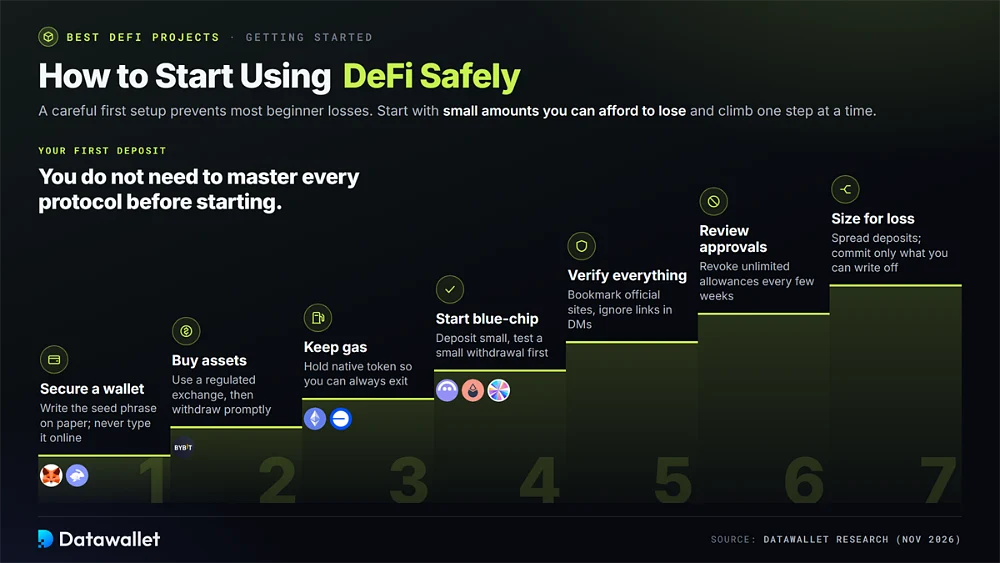
Vous n'avez pas besoin de maîtriser chaque protocole avant de commencer, mais une première configuration soignée évite la plupart des pertes de débutant. Commencez avec de petits montants que vous pouvez vous permettre de perdre, le temps de comprendre le fonctionnement des wallets, des approbations et du gas.
Une séquence pratique pour votre premier dépôt DeFi :
- Sécuriser un wallet : installez un wallet en auto-conservation réputé, notez la phrase de récupération sur papier et ne la saisissez jamais sur un site web, dans un chat ou un formulaire de support prétendant vous aider.
- Acheter des actifs : utilisez une plateforme d'échange réglementée comme Bybit pour acheter les stablecoins ou les ETH dont vous avez besoin, puis effectuez rapidement un retrait plutôt que de laisser des soldes dans les hot wallets de la plateforme d'échange.
- Garder du gas : conservez une petite réserve du jeton natif du réseau, comme ETH sur Ethereum ou Base, afin de pouvoir toujours sortir de vos positions ou révoquer des approbations rapidement.
- Commencer par les valeurs sûres : effectuez votre premier dépôt sur un protocole établi comme Aave, Lido ou Sky, et testez un petit retrait avant de vous engager davantage ou d'utiliser un effet de levier.
- Tout vérifier : enregistrez les sites officiels en favoris, comparez les adresses de contrat avec la documentation du projet et ignorez les liens reçus par message privé, car les faux front ends restent une cause majeure de vidage de wallets.
- Examiner les approbations : vérifiez les autorisations des jetons toutes les quelques semaines et révoquez les autorisations illimitées que vous n'utilisez plus, afin qu'un contrat compromis ne puisse pas prélever ultérieurement des fonds de votre wallet.
- Dimensionner selon la perte : partez du principe que tout protocole, bridge ou stablecoin peut faire défaut, répartissez vos dépôts entre plusieurs plateformes et n'engagez jamais plus que ce que vous pourriez passer en perte pendant votre apprentissage.
La DeFi est-elle légale dans le monde ?
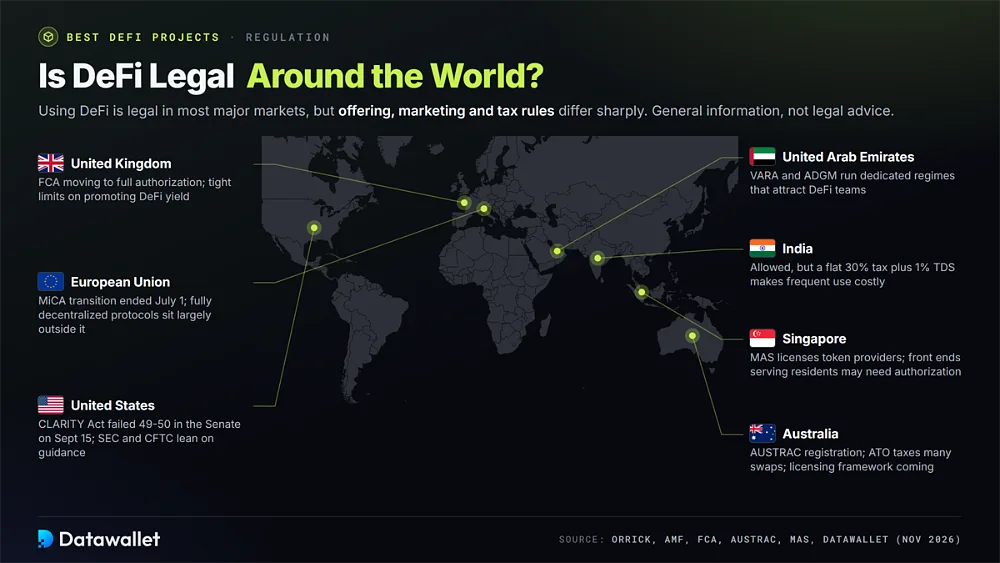
L'utilisation de la DeFi est légale dans la plupart des grands marchés, mais les règles sur son offre, sa promotion et sa fiscalité diffèrent fortement, et les front ends restreignent de plus en plus l'accès selon la localisation. Cet aperçu constitue une information générale, non un conseil juridique.
Position des principales juridictions sur la DeFi en novembre 2026 :
- États-Unis : le CLARITY Act a échoué lors d'un vote au Sénat de 49 voix contre 50 le 15 septembre ; la SEC et la CFTC élaborent donc les règles par voie d'orientations, tandis que de nombreux front ends de contrats perpétuels bloquent les Américains.
- Union européenne : la période transitoire de MiCA s'est achevée le 1er juillet 2026 ; seuls les prestataires agréés peuvent donc servir des clients de l'UE, même si les protocoles entièrement décentralisés restent largement hors de son champ. Consultez notre liste des plateformes d'échange agréées MiCA.
- Royaume-Uni : la FCA intègre les activités de cryptoactifs dans un régime d'agrément complet et limite strictement la manière dont les produits de rendement DeFi peuvent être promus auprès des clients particuliers.
- Australie : les plateformes d'échange doivent s'enregistrer auprès de AUSTRAC, l'ATO traite de nombreux swaps et dépôts DeFi comme des événements imposables, et les législateurs finalisent un cadre de licences pour les plateformes d'actifs numériques.
- Singapour : MAS délivre des licences aux prestataires de jetons de paiement numériques en vertu du Payment Services Act, et les interfaces servant activement des résidents peuvent nécessiter un agrément même lorsque le protocole sous-jacent n'en requiert pas.
- Émirats arabes unis : la VARA de Dubaï et l'ADGM d'Abu Dhabi appliquent des régimes dédiés aux actifs virtuels, ce qui explique pourquoi de nombreuses fondations DeFi et équipes de trading choisissent d'y établir leurs activités.
- Inde : l'usage des cryptomonnaies est autorisé, mais un impôt forfaitaire de 30 % sur les gains, plus une retenue à la source de 1 % sur les transferts, rend l'activité DeFi fréquente coûteuse à gérer.
Risques liés à l'utilisation de projets DeFi
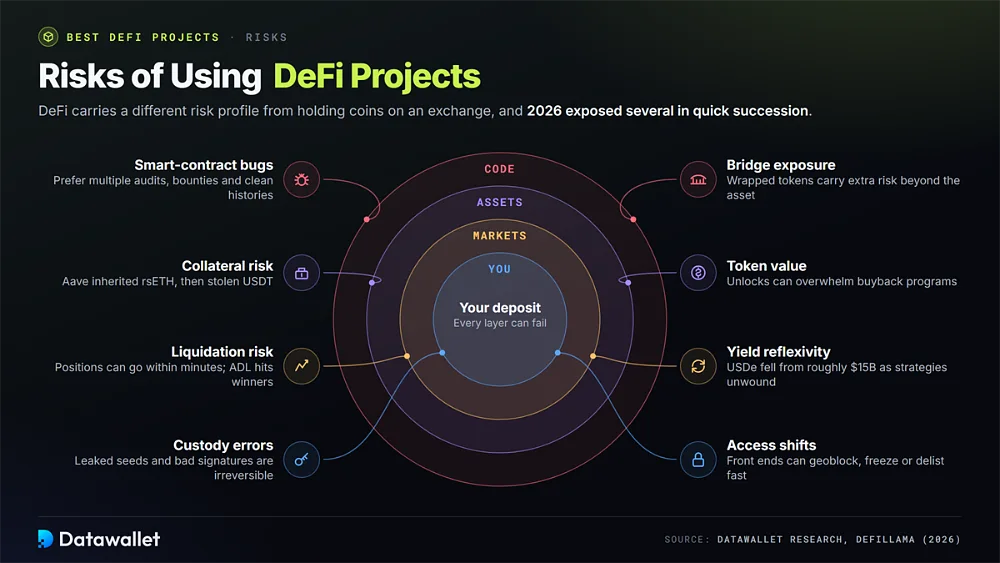
La DeFi présente un profil de risque différent de la détention de cryptomonnaies sur une plateforme d'échange, et 2026 a révélé plusieurs de ces risques en succession rapide. Examinez chaque catégorie ci-dessous avant d'engager des capitaux dans un protocole de cette liste.
Les principaux risques à peser avant un dépôt en 2026 :
- Bugs de contrats intelligents : une faille dans le code peut vider un protocole même lorsque sa blockchain fonctionne parfaitement ; privilégiez donc les contrats disposant de plusieurs audits, de programmes de bug bounty et d'un long historique sans incident.
- Risque de collatéral : les prêteurs héritent des faiblesses de chaque actif qu'ils acceptent, comme Aave l'a appris lorsque du rsETH compromis est devenu une créance irrécouvrable, puis lorsque des USDT volés sont entrés sur ses marchés.
- Exposition aux bridges : les bridges cross-chain concentrent de la valeur et ont donné lieu à certaines des plus grandes attaques ; les jetons enveloppés ou transférés par bridge comportent donc un risque supplémentaire par rapport à l'actif sous-jacent.
- Risque de liquidation : les emprunts et les contrats perpétuels à effet de levier peuvent être liquidés en quelques minutes lors de fortes variations de volatilité, et certaines plateformes peuvent recourir à l'auto-deleveraging, qui ferme même des positions rentables avec très peu de préavis.
- Réflexivité du rendement : les stratégies de taux de financement et de bouclage peuvent se dénouer rapidement lorsque les marchés se retournent, réduisant en même temps l'offre et les rendements, comme l'a clairement montré la chute de USDe depuis environ 15 milliards de dollars.
- Erreurs de conservation : avec l'auto-conservation, une seed phrase divulguée, une signature malveillante ou une adresse empoisonnée sont généralement irréversibles, et aucun protocole ne peut restituer des fonds envoyés au mauvais endroit.
- Changements d'accès : les interfaces peuvent bloquer votre pays, geler des marchés ou retirer des actifs de la cote avec peu de préavis, comme l'a brièvement montré le gel d'urgence d'Aave après la faille de sécurité de Binance.
- Valeur du jeton : un protocole prospère ne garantit pas la hausse de son jeton, car certains reversent peu ou pas de revenus aux détenteurs, et les déblocages peuvent submerger les programmes de rachat.
Conclusion
Les meilleurs projets DeFi de 2026 sont ceux qui continuent de générer des revenus lorsque les incitations s'estompent. Hyperliquid est en tête en rendant les produits dérivés onchain compétitifs face aux plateformes centralisées, tandis qu'Aave et Morpho dominent le prêt, Lido ancre le staking, Uniswap gère les échanges, Sky propose un dollar à taux d'épargne et Ethena fournit une alternative synthétique pilotée par le marché.
Aucun n'est sans risque, et cette année a prouvé que les menaces peuvent venir des bridges et des plateformes d'échange aussi facilement que du code. Associez chaque protocole à un objectif précis, commencez petit, gardez vos actifs en auto-conservation et considérez chaque yield annoncé comme une question : qui le paie en fin de compte ? Suivez les flux du secteur sur notre tableau de bord TVL.
Notre méthodologie
Nous avons évalué des protocoles DeFi disposant de produits mainnet en service et de données onchain publiques au 31 octobre 2026, selon six critères.
- Note : notes sur 5 prenant en compte l'envergure, la qualité des revenus, l'historique de sécurité, la réponse aux incidents, la décentralisation du contrôle et la régularité avec laquelle chaque protocole fournit son produit principal.
- Utilisation et envergure : la valeur totale verrouillée, les prêts actifs, le volume d'échanges et l'open interest proviennent de DefiLlama, CoinGecko, CoinMarketCap ainsi que des tableaux de bord et rapports de gouvernance de chaque protocole.
- Revenus et captation de valeur : nous avons comparé les frais des derniers mois à la part revenant aux détenteurs de jetons via des rachats, des destructions ou des récompenses de staking, et relevé les mécanismes de frais dormants ou conditionnels.
- Historique de sécurité : nous avons examiné les audits, les primes aux bogues, les fonds de réserve et les incidents de 2026, dont l'exploit de Kelp DAO et la contagion du piratage de Binance aux marchés de prêt DeFi.
- Résilience en période de tensions : les protocoles ont été valorisés pour être restés solvables, avoir communiqué rapidement et rétabli un fonctionnement normal lors des chocs d'avril et d'octobre 2026.
- Accès et réglementation : nous avons vérifié le géoblocage, les restrictions d'interface et l'effet des évolutions réglementaires aux États-Unis, dans l'UE et ailleurs sur la capacité des particuliers à participer.
Les protocoles sans produit en service, sans données transparentes ou sans source durable de rendement ont été exclus. Les notes reflètent une recherche indépendante et ne constituent pas un conseil en investissement. Notre méthodologie éditoriale détaille l'ensemble du processus d'évaluation.